2018年10月,有媒体公开质疑康美药业:账上货币资金高达数百亿元,却同时持续发债、高额贷款——这是上市公司“存贷双高”的典型危险信号。更令人震惊的是,公司随后自行公告称,账面近900亿元货币资金“不翼而飞”。
经查,2016年至2018年,康美药业系统性实施大规模财务造假:
虚增货币资金887亿元(接近900亿),连续三年伪造银行存单,存款根本不存在;
虚构购销业务,通过空壳公司体外循环制造销售回款假象,虚增营业收入275亿元、虚增利润39亿元;
虚增资产,为平账将资金伪装成投资性房地产、固定资产、在建工程,合计虚增36亿元;
实控人侵占,马兴田夫妇违规占用上市公司资金116.19亿元,用于炒股、偿还个人债务等,且未披露关联交易。
正中珠江会计师事务所自康美药业2001年IPO起便担任审计机构,直至2019年造假败露后才更换为立信。在造假最严重的三年(2016-2018),其审计收费合计1425万元。证监会最终认定,审计存在重大失职,甚至主动配合造假:
截断询证函:配合公司财务人员截留银行及客户应收账款的询证函,导致回函率极低,审计发函程序形同虚设;
底稿照搬伪造材料:直接采用康美药业伪造的客户走访记录、银行流水作为工作底稿,未作任何核验;
丧失独立性:收受公司赠送的名贵虫草等药材,甚至将个人开支6万元在事务所报销,存在利益输送;
复核流于形式:签字会计师杨文蔚(二级、三级复核)未尽责,质量控制全面失效,连续三年出具无保留意见。
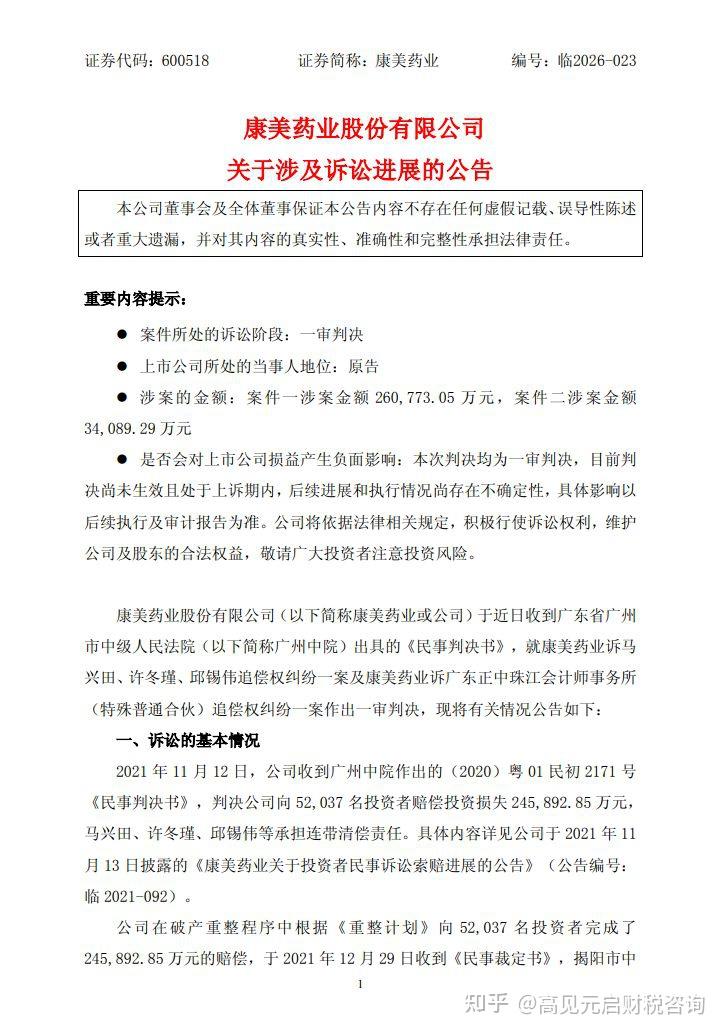
2021年,广州中院作出全国首例证券特别代表人诉讼判决,康美药业需向5.2万名投资者赔偿24.59亿元,后由公司破产重整先行垫付。
2026年7月20日,法院按“会计主责、审计次责”原则,进一步分割内部连带责任
马兴田夫妇作为实控人,造假操纵市场,当时已经判了有期徒刑12年,这次再追偿13.96亿
董秘邱某某,因协助造假,被判1.42亿限额的补充赔偿
审计机构正中珠江会计事物所,没收三年审计费1425万,并罚款4275万,总共5700万,另外还要承担1.4亿的补充责任
审计项目经理宋某某,因为提供的虚假的证明材料,一审判五年,二审改判四年,罚金20万,证监会罚款10万,十年证券市场禁入
杨文蔚作为签字合伙人、也是三级复核负责人,被判一年六个月,罚金10万,罚款10万,五年证券市场禁入,但是,因为会计事务所是特殊普通合伙,杨文蔚作为合伙人,存在故意重大过失,造成巨额债务,被承担无限连带责任,事务所对杨文蔚个人追偿1.4亿
很多人觉得,会计事务所三年审计费才1425万,不仅行政罚款5700万,还要对24.59亿承担连带责任,虽然法院依据主次责任判罚承担1.4亿,但是不是还是过重了?
业界普遍质疑——当实控人、管理层主导系统性造假时,审计机构是否应承担如此高额的兜底赔偿?
特别是会计师,年薪也就几十万,却要承担几个亿的无限连带责任!对广大注册会计师而言,“签字”二字,能意味着一生积蓄乃至身家性命的风险
如何在强化监管问责与保护职业合理预期之间找到平衡,仍是资本市场法治化进程中不可回避的课题。