限售股个人所得税最新变化,根据最新发布的26号文,有三个大的变化,给大家总结一下
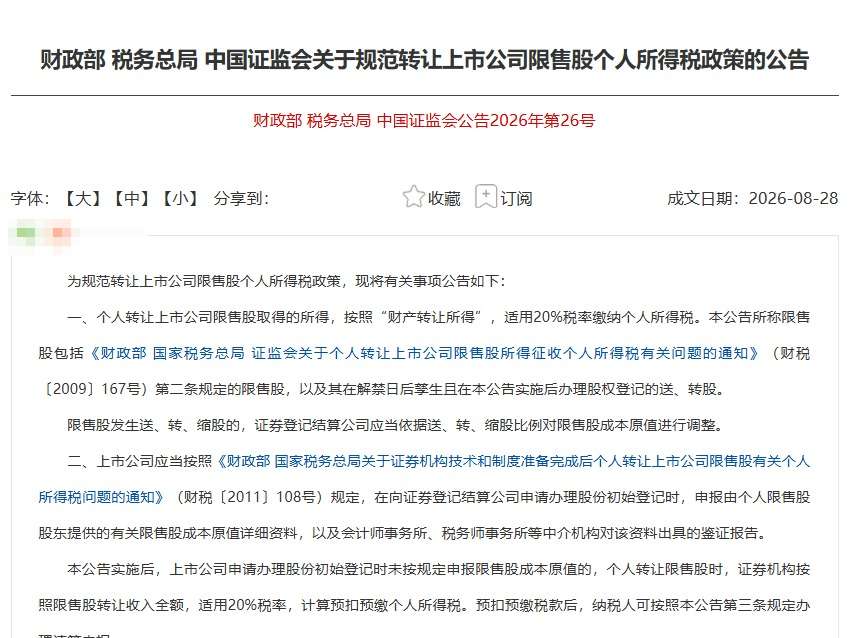
第一:以前限售股股东卖股票的时候,要交20%个税,而普通股民炒股,是不用交个税的,于是很多人就等股票解禁后,通过送股、转股,把这部分股票变成了流通股,再卖出的时候不用交税,现在新规规定,堵死了这一漏洞,解禁后送股、转股,在今年8月28日以后办理股权登记的,全都算限售股,卖出的时候,一样要交20%个税
第二;成本价不再按15%一刀切了
以前如果公司上市时没报股东的持股成本,卖股票时,税务就直接按卖价的15%算作成本,但很多的限售股成本,实际远低于15%,这不就等于多扣了成本,少交了税
根据现在的规定
以后新上市的公司,如果上市时不申报成本,卖出时就按卖价全额,预扣20%个税,相当于没扣成本
对于以前上市的公司,暂时可以按照旧规定15%算成本,但卖了之后,必须自己提供真实成本资料去清算,多退少补。如果拿不出,就要按全额交了
第三;原来证券机构预扣税后,可以在3个月内去税务局清算,多退少补,当然如果觉得没问题,也可以不去清算,现在时间放宽到了卖完股票的次年6月30日之前,但是, 如果预扣多了,你可以申请退税,也可以不去,如果预扣少了,就必须去主动补税
高见元启老师认为:这类型的内容实际上是在强化“实质课税”原则,第一项堵住送转股套利,第二项倒逼成本信息透明化,第三项把清算责任从“可选项”变成“强制义务”——对个人股东而言,减持前的税务规划窗口大幅收窄,尤其是成本资料不全的老股,未来可能面临较高的补税风险;而对新上市公司,申报成本的规范性将成为必须重视的合规门槛。整体看,税负确定性在下降,主动清算和留存证据链,比以往任何时候都重要。