非应税交易哪些能抵扣,哪些不能,最新25号公告做了详细说明,根据之前增值税法实施条例的规定,要同时满足三个条件
对应的进项就不能抵扣,一,属于经营活动,二,取得了经济利益,三,不是法定免税事项,比如工资、政府收费、存款利息
但是在实际判断中,争议特别大, 各有各的解释
这次的25号公告,进行了进一步的说明
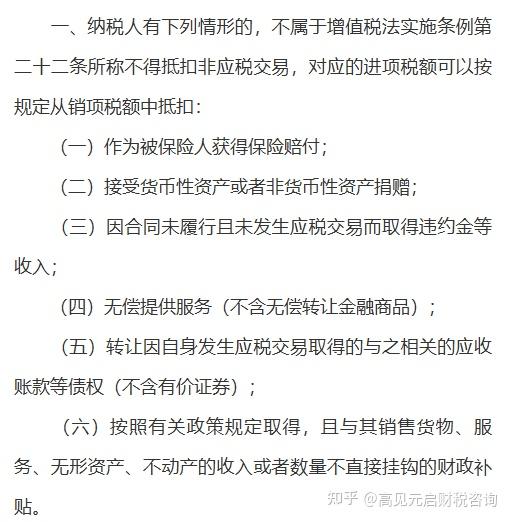
列举了六类,属于可抵扣非应税交易,进项税不用转出,保险赔付、接受的捐赠、合同没履行,拿到的违约金 、无偿提供服务 、转让自己业务产生的应收账款、跟销售不挂钩的政府补贴
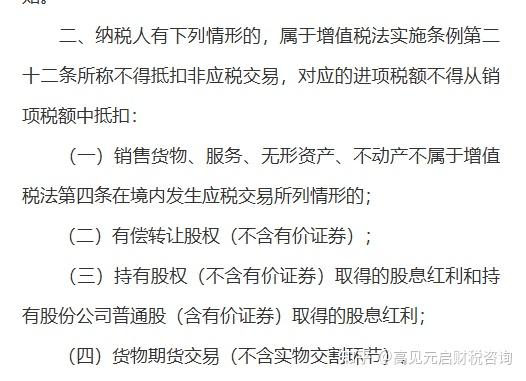
四类属于不得抵扣非应税交易,进项税必须转出,不属于境内应税交易、有偿转让股权、权益性资产的股息红利、货物期货;
总结一下,就是如果是主动做买卖赚钱的过程中发生的、且不属法定豁免的,对应的进项不能抵,而那些被动的、偶发的、补偿性质的钱,允许抵扣
高见元启老师认为:这一分类逻辑实质上是对“经营活动”内涵的限缩解释,强调以交易是否具有主动营利性为核心判断标准,有助于减少实务中的主观裁量空间。当然,如果您在具体业务场景中仍有难以判断的情形,欢迎留言交流,我们共同探讨。
如果您还是不好判断,可以留言!