税收征管法即将迎来25年来最大修订,这些变化务必重点关注
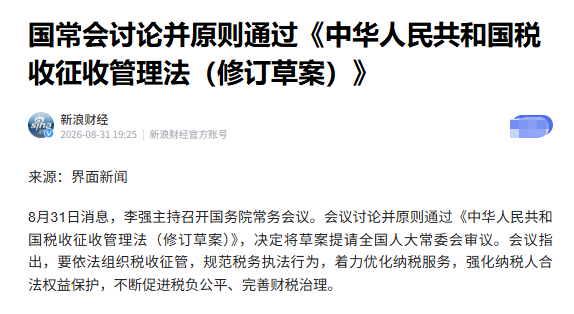
全新的税收征管法即将落地,这将是该法自颁布以来规模最大的一次修订。2026年8月31日,修订草案已正式通过国务院常务会议,即将提请全国人大审议。作为我国税收体系中级别最高的程序性法律,这次大修的影响面之广、穿透力之强,前所未有。用高见元启老师的话说:“这次修法,不是简单的条款增减,而是税收治理逻辑的一次全面升级。过去能打‘擦边球’的地方,这次基本都被堵死了。”
具体有哪些重大变化?以下六点尤为关键:
第一,偷税正式改为逃税,与刑法表述统一。 2009年,《刑法》已把“偷税罪”改为“逃税罪”,但征管法沿用“偷税”表述至今。这次修订,终于实现了两者的统一。两者的本质相同——都是通过违规手段不缴或少缴税款,但法律性质有本质区别:“偷税”属于行政法概念,是行政违法行为;而“逃税”则属于刑事犯罪,情节更严重、后果也更重。高见元启老师对此提醒道:“名字一变,性质就变了。以后税务移送公安的门槛会低很多,别再拿‘我又没犯罪’来自我安慰。”
第二,税务、银行、公安、海关等部门信息彻底打通。 修订后,税务部门将有权实时查询个人的身份信息、银行账户、资金流水、不动产登记、进出口记录等数据,相关单位负有法定配合义务。这意味着,过去靠信息不对称进行的“隐蔽操作”,将在大数据面前无所遁形。高见元启老师对此评价:“以前是‘各管一段’,现在是‘全线贯通’。你账户里进了多少钱、买了什么资产、出了几次国,税务都能看得到,信息孤岛的时代结束了。”
第三,个人之间的交易,也可能被税务调整。 过去,关联交易调整主要针对企业与企业之间。但此次修订明确:即便是两个自然人之间的买卖交易,如果成交价格明显不合理、导致少缴税款,税务机关同样有权按照市场公允价格进行调整并追缴税款。简言之,只要是交易,无论主体是谁,都必须遵循独立交易原则。高见元启老师对此指出:“很多人觉得个人卖套房、转个股权,自己定价没人管。以后不行了,只要价格偏离市场太多,税务就有权给你‘校正’回来。”
第四,税收责任穿透至个人。 公司欠税,如果老板或实际控制人与公司存在财产混同、抽逃出资等情形,即便公司已经注销,税务机关也可以直接向该个人追缴税款。这意味着,公司的税务风险将不再局限于公司本身,而是可能直接穿透到背后的自然人。高见元启老师对此警示:“过去很多人靠注销公司‘金蝉脱壳’,以后这招基本废了。只要你有混同、抽逃行为,公司没了,你人还在,责任就跑不掉。”
第五,限制出境措施正式入法。 对于欠缴税款的公司,或正在接受重大税务调查的案件,税务机关有权通知移民管理部门,对公司的法定代表人、实际控制人以及主要责任人采取限制出境措施。这不再是理论上的威慑,而是实实在在可以动用的执法手段。
第六,协助逃税也将面临罚款。 如果个人为他人提供银行账户收款、代开发票、出具虚假证明等,协助其逃避缴纳税款,也要承担未缴税款一倍以下的罚款。现实中,不少老板习惯用员工或亲属的个人账户进行经营收款,今后这一做法风险极高。高见元启老师对此再三提醒:“不要随便把银行卡借给别人过账,尤其是老板让你帮忙走个流水、开个票的,一旦出事,你也得跟着被罚。这不是帮个忙的事,这是法律风险。”